Por: Álvaro González
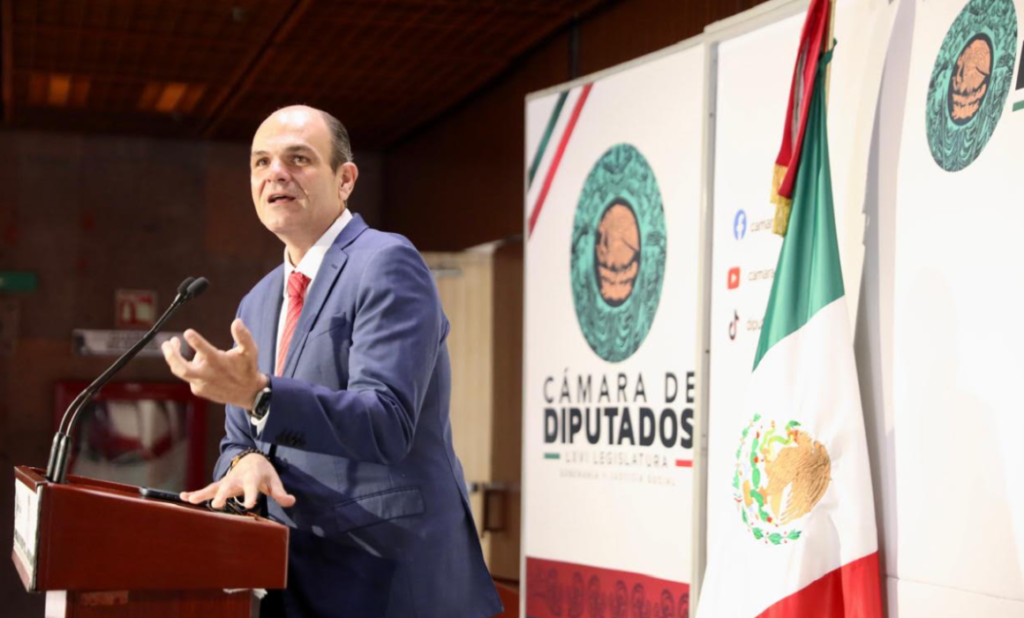
En toda mi vida nunca me había encontrado con que la iniciativa de reforma de una ley, propuesta por un diputado federal, me importara tanto de manera personal, como es el caso de la iniciativa de reforma a la Ley de Seguros y Fianzas y a los cobros de servicios hospitalarios, presentada por el diputado federal coahuilense, Jericó Abramo.
Si me dijeran “mañana hay manifestación para apoyar la propuesta de reforma”, saldría corriendo en compañía de mi mujer, los kilómetros que fueran, a la hora que fuera y con el clima que fuera, así es de importante el asunto, pero, penosamente, me doy cuenta de algo que ya sabía desde hace muchísimo tiempo: el civismo en nuestro país está para dar vergüenza, muchos de los males que padecemos nos los hemos ganado a pulso, por apáticos.
En México somos ¡14.5 millones! Quienes pagamos un seguro de gastos médicos mayores, es decir un 10% del total del censo. Quienes usamos servicios hospitalarios privados somos muchos más, pero, increíblemente, la mayoría parece no estar informada de la propuesta de Jericó Abramo, que ha pasado ya al pleno de la Cámara de Diputados, donde podría discutirse en este mes de noviembre.
Lo más penoso de todo esto es que la mayoría de los 14.5 millones que tenemos seguro de gastos médicos mayores somos clasemedieros, literalmente, víctimas del abuso de las empresas aseguradoras y hospitalarias, quienes están haciendo lo que les viene en gana.
Si para la mayoría de los asegurados hay abuso, para quienes somos mayores de 60 años las políticas de las aseguradoras son infames.
Y, aunque no debería, me pongo como ejemplo. En 1991 contrate un seguro de gastos médicos mayores con la empresa New York Life-Monterrey, hasta este 2026. Pagué el seguro 35 años y solo lo usé una vez, para una intervención quirúrgica menor que costó, en total, 34 mil pesos, no más.
Las cosas comenzaron a ir mal cuando llegué a los 60 años de edad. A partir de esa fecha los incrementos mensuales a la póliza fueron hasta de un 27% o más, de tal manera que en pocos años estaba pagando más del doble, y los incrementos desmesurados no paran.

En este 2026 mi economía ya no aguanto más el pago de dos seguros de gastos médicos mayores. Me tuve que cambiar de aseguradora, dejándole millones de ganancia a New York Life.
Antes de tomar la decisión le cuestioné a mi corredor de seguros que estaba pasando realmente. Con remilgos y usando un lenguaje un tanto cantinflesco, me dijo que era la realidad:
Después de los sesenta años las aseguradoras se están deshaciendo de esos clientes, para tener mejores ganancias. Crudo pero cierto: los vejestorios solemos tener una probabilidad mucho más alta de enfermarnos y, en consecuencia, ya no somos un buen negocio para una aseguradora.
Ante una política tan aberrante busque la opinión de un especialista; un actuario, pues las aseguradoras operan en base al trabajo actuarial, que evalúan el riesgo, las utilidades y los costos estimados, a base de matemáticas, estadísticas y probabilidad. Una aseguradora no da un paso sin los estudios actuariales de por medio.
La explicación del actuario fue bastante directa y, para mí, despiadada. Me preguntó cuántos años tenía pagando el seguro, cuánto pagaba inicialmente, qué edad tenía y las veces que lo había empleado.
Es sencillo, me dijo, estás justo en el punto óptimo de ganancia para la aseguradora. Y explicó por qué: a valor presente has aportado alrededor de 3.5 millones de pesos y has gastado, también a valor presente, 120 mil pesos. Si te sacan del seguro se aseguran una ganancia de 3.38 millones de pesos. Si te dejan en el seguro y te enfermas de algo grave podrían gastar hasta la mitad de los 3.38 millones de pesos que están a tu favor. Te están subiendo, y te van a subir más antes de que te enfermes.
La explicación no pudo ser más contundente.
Lo de los costos hospitalarios es mucho más obvio y fácil de ejemplificar. En el último chequeo médico me pidieron un estudio de ultrasonido. La consulta con el médico fue en el Hospital Ángeles de Torreón, donde costaba 9,500 pesos, pero el médico me dijo que me lo hiciera donde quisiera. Finalmente opté por el Hospital Andalucía, donde me cobraron 4,700 pesos el mismo estudio, con el mismo aparato, pero el Hospital Andalucía no es una monja de la caridad, por supuesto que lleva un margen de ganancia alto, solo que el Hospital Ángeles es un atraco, en eso y en todo lo demás.
LA APATÍA CÍVICA
Con el cuento de que todo se ha encarecido: los insumos, la tecnología, todo, los hospitales privados que ofrecen las aseguradoras incrementan los precios cuanto les viene en gana, y las aseguradoras se escudan en ello a su vez para incrementar los precios, aunque tienen tabuladores de pago para cada tipo de servicio médico, y no pagan más de eso.
La iniciativa de reforma propuesta por Jericó Abramo ante la Cámara de Diputados incluye, como principales puntos, lo siguiente:
Tope a la inflación médica: Fijar un límite máximo de crecimiento anual (alrededor del 8%) para frenar los incrementos desproporcionados en las primas (que actualmente suben entre un 20% y un 80%).
Transparencia hospitalaria: Obligar a los hospitales privados a publicar y homologar anualmente sus tabuladores y costos de insumos para evitar sobreprecios y cobros opacos.
Apoyo a adultos mayores: Eliminar el IVA y exentar de ISR las pólizas para personas mayores de 60 años, evitando que queden excluidas del sistema por aumentos de hasta el 75% o más.
Portabilidad: Permitir el cambio de aseguradora sin perder la antigüedad, los períodos de espera ni los derechos ya adquiridos.
Mayores facultades: Otorgar atribuciones a la Profeco y a la Condusef para sancionar abusos y malas prácticas.
Jericó Abramo debería estar teniendo un apoyo público, debido a la importancia del asunto, pero cuenta solo con el apoyo de una parte de los diputados de la oposición, que son notoria minoría, frente a la mayoría aplastante de los diputados de Morena.
La iniciativa se enfrenta a enormes intereses económicos, como el Grupo Vazol, un enorme conglomerado empresarial, dirigido por Olegario Vázquez Aldir, dueño de los Hospitales Ángeles, pero también dueño de Grupo Imagen, compuesto por la cadena televisiva del mismo nombre, un grupo de radio grande, el periódico Excélsior, entre otras cosas.
También van contra los intereses de la familia Bailléres, la tercera más rica de México, quien es propietaria de la aseguradora GNP.
El mismo Carlos Slim, el más poderoso empresario de México y América Latina, propietario de Inbursa y, además, amigo de la 4T, pero principalmente amigo de su dinero.
Cada coma que se le cambie al proyecto original, la cobrará a precio de oro Ricardo Monreal, el pastor morenista de la mayoría absoluta en la Cámara de Diputados, pero el proyecto ya ha pasado al pleno. Lo pueden retrasar, si no hay presión social, pero una vez abordado, Morena, por la naturaleza misma del asunto, no va a poder apoyar abiertamente los intereses de las aseguradoras y las empresas hospitalarias privadas.
Desconcertantemente, el médico de la familia opina que la iniciativa no va a pasar, “van a comprar a Jericó”, dice, “porque hay intereses demasiado grandes”, pero yo le digo que si lo iban a comprar sería en comisiones, antes que la iniciativa pasara al pleno, donde la pueden modificar, pero por lo menos no descaradamente.
Pueden comprar a Ricardo Monreal, para que le dé una “suavizada” a la iniciativa antes de que sea aprobada, eso sí, y sin mayor problema, pero con que pongan límites a los incrementos de las pólizas, los gastos hospitalarios y algún apoyo a los adultos mayores de 60 años, ya sería un enorme beneficio.
Es evidente que a esta iniciativa le ha faltado muchísima difusión, siendo un asunto tan sensible y con tanto impacto en ciertos sectores de la población ¿Pero que se puede esperar de la terrible mediocridad de la dirigencia de los partidos de la oposición?